N型产品掀起颠覆性革命,谁将成为电池领航人?
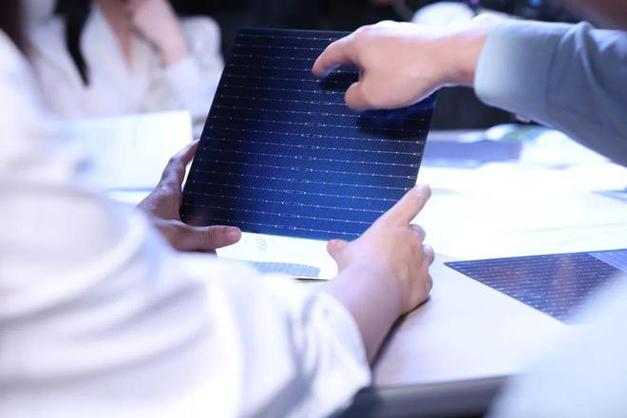
光伏电池技术正经历从P型向N型的重大转型。N型产品凭借更高的转换效率、更低的衰减率和更优的温度系数,掀起了一场颠覆性的技术革命。在这场变革中,电池制造企业纷纷布局,争夺下一代电池技术的领航地位。
N型电池技术主要包括TOPCon、HJT和IBC等路线。TOPCon因与现有PERC产线兼容性高,成为多数企业扩产的首选;HJT以其高效率和低衰减特性备受关注,但设备投资较高;IBC则主打高颜值和分布式市场。目前,TOPCon量产效率已突破25%,HJT实验室效率更是逼近26%,技术迭代速度远超预期。
在电池制造环节,领航者的竞争已进入白热化。晶科能源率先大规模量产TOPCon,产能规划激进;隆基绿能则同时布局TOPCon和HJT,并推动BC电池技术;通威股份凭借硅料和电池双龙头优势,加速N型产能扩张;爱旭股份专注ABC电池,主打高端分布式市场。天合光能、晶澳科技等一线厂商也在N型领域密集发力。
成为领航人并非仅靠产能规模。技术路线的选择、成本控制能力、供应链稳定性以及下游客户的认可度,都将决定最终格局。当前,N型产品仍面临银浆耗量高、设备投资大等挑战,谁能在效率与成本之间找到最佳平衡点,谁就更有机会胜出。
可以预见,未来两到三年将是N型电池产能释放和市场验证的关键期。随着技术成熟和规模效应显现,电池制造行业的洗牌将加速,具备技术储备、资金实力和产业链协同能力的企业有望脱颖而出,成为真正的电池领航人。
如若转载,请注明出处:http://www.chgrobo.com/product/4.html
更新时间:2026-11-03 15:58:14