特斯拉明后年驶入高速发展期 电池制造成为关键引擎
特斯拉正在进入一个全新的增长周期。根据行业分析,2025年至2026年,特斯拉将迎来高速发展阶段,而电池制造能力的突破将成为这一阶段的核心驱动力。
一、产能扩张与车型周期共振
特斯拉计划在明后年实现多个关键项目的落地。备受期待的平价车型(外界普遍推测为Model 2或紧凑型车)有望于2025年晚些时候或2026年投产,该车型将基于下一代平台打造,制造成本预计比Model 3降低约50%。Cybertruck的产能爬坡将在2025年趋于稳定,为公司贡献新的交付增量。特斯拉上海、柏林、得州和弗里蒙特工厂的改线升级也将释放更多产能。多重因素叠加,特斯拉全球年交付量有望在2026年突破300万辆大关。
二、电池制造:从成本中心到战略资产
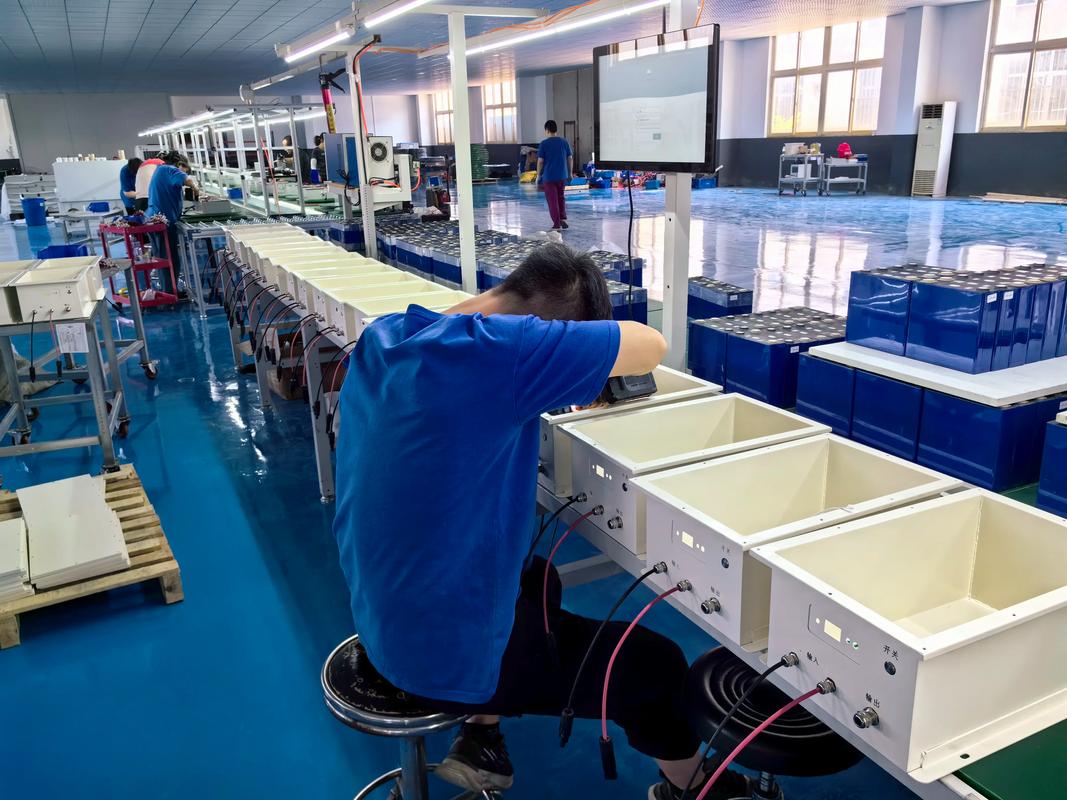
电池一直是电动车成本的最大组成部分,约占整车成本的30%-40%。特斯拉在明后年的高速发展,高度依赖其电池自研与量产进度。
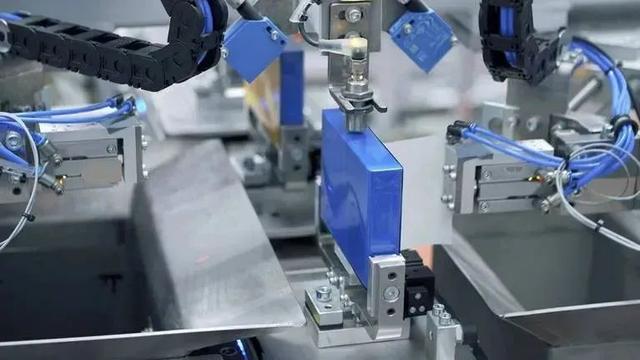
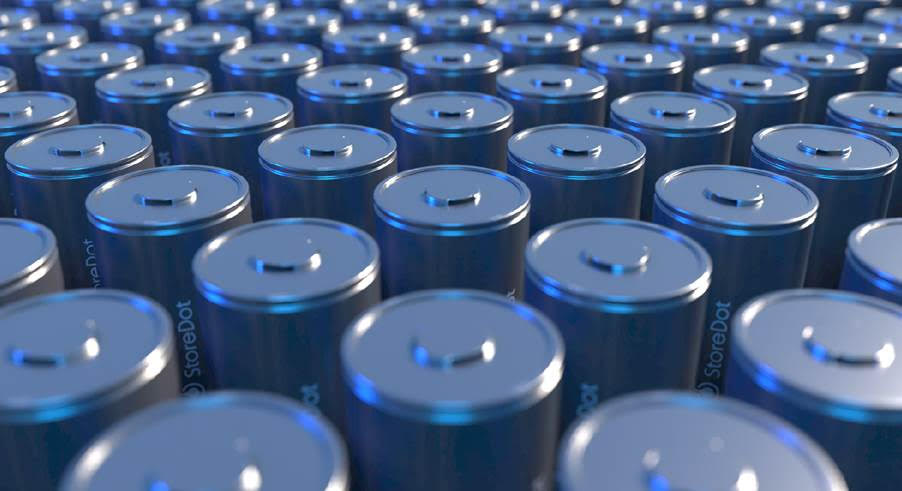
4680电池规模化量产:特斯拉自研的4680大圆柱电池经历了数年的产能爬坡,预计2025年将在得州工厂实现周产数千组以上的稳定产出。4680电池结合干法电极工艺,可显著降低每千瓦时成本,并提升生产效率。特斯拉的目标是将4680电池的成本降至100美元/千瓦时以下,这将为平价车型的盈利空间奠定基础。
供应链垂直整合:特斯拉正在加深对电池上游材料的控制。位于得州的锂精炼厂已投入运营,负极材料、正极材料的部分产线也逐步实现自供。特斯拉与松下、LG新能源、宁德时代等供应商的合作持续深化,形成“自研+外采”的双轨保障。
储能电池业务爆发:特斯拉的能源业务正成为第二增长曲线。Megapack储能系统需求旺盛,上海储能超级工厂已于2024年开工,预计2025年投产。储能电池与车用电池在产能上形成协同,进一步摊薄制造成本。
三、技术迭代与竞争壁垒
特斯拉在电池技术上的持续迭代将巩固其竞争壁垒。干法电极工艺的成熟应用可减少生产环节的能耗与厂房面积;硅基负极、高镍正极等材料体系的优化将提升能量密度;CTC(电池底盘一体化)技术的推广则进一步降低整车重量与制造成本。这些技术进展共同构成了特斯拉明后年高速发展的底层支撑。
四、挑战与风险
尽管前景乐观,特斯拉仍需应对电池原材料价格波动、4680电池良率爬坡的不确定性、以及全球电动车市场竞争加剧等风险。政策环境的变化(如美国通胀削减法案对电池组件本土化比例的要求)也将影响其电池战略的实施节奏。
特斯拉明后年的高速发展,本质上是一场由电池制造驱动的效率革命。从4680电池的规模化,到上游材料的垂直整合,再到储能业务的协同放量,电池板块正从成本中心转变为特斯拉的核心战略资产。如果电池产能与降本目标如期兑现,特斯拉有望在2025-2026年开启新一轮增长周期,并进一步重塑全球电动车产业格局。
如若转载,请注明出处:http://www.chgrobo.com/product/33.html
更新时间:2026-11-03 21:46:12