太蓝新能源完成B轮融资 半固态电池产业化提速,电池制造迈入新阶段
太蓝新能源宣布完成B轮融资,资金将重点投向半固态电池的产能建设与技术迭代。这一消息不仅为动力电池赛道注入一剂强心针,更标志着半固态电池从实验室走向规模化制造的关键拐点正在加速到来。
一、融资赋能:为半固态电池量产按下“快进键”
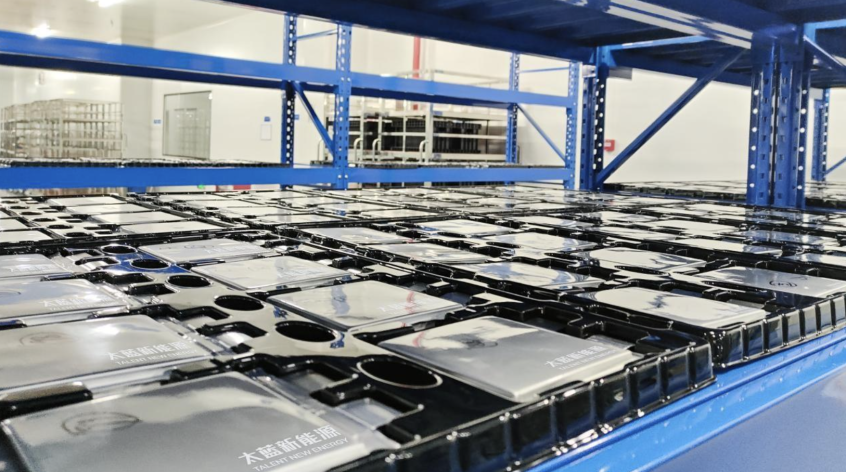
太蓝新能源此次B轮融资,核心逻辑在于“以资本换时间”。半固态电池作为液态锂电池向全固态电池过渡的中间形态,兼顾了高能量密度与安全性,但量产难点集中在材料体系稳定、界面阻抗控制以及制造工艺的精度上。本轮资金将主要用于产线扩建、核心设备采购与研发团队扩充,帮助企业在半固态电池的“制造关”上形成壁垒。
从行业节奏看,2025年至2026年被普遍视为半固态电池装车验证的窗口期。太蓝新能源提速B轮融资,实质是在窗口期到来前锁定产能与客户,避免“技术领先、量产掉队”的行业陷阱。
二、技术路径:半固态电池的制造“分水岭”
半固态电池的产业化竞争,本质是制造工艺的竞争。太蓝新能源在氧化物固态电解质路线上持续深耕,其半固态电池产品在能量密度与循环寿命上已取得阶段性突破。但更值得关注的是制造环节的革新:
- 电解质膜制备:半固态电池需在正负极间构建稳定的固态电解质层,涂布均匀性与厚度一致性直接影响电池内阻与安全性能。
- 界面工程:固-固界面接触是半固态电池的制造痛点,太蓝新能源通过原位固化工艺改善界面浸润性,提升电芯一致性。
- 干燥与封装:半固态体系对水分敏感度更高,制造环境需升级至更严苛的干燥标准,封装工艺也需匹配新型电解质特性。
这些工艺环节的成熟度,决定了半固态电池能否从“中试线”跨入“GWh级量产”。太蓝新能源通过B轮融资加码制造设备与工艺研发,正是瞄准了这一分水岭。
三、制造提速:从“产能落地”到“成本可控”
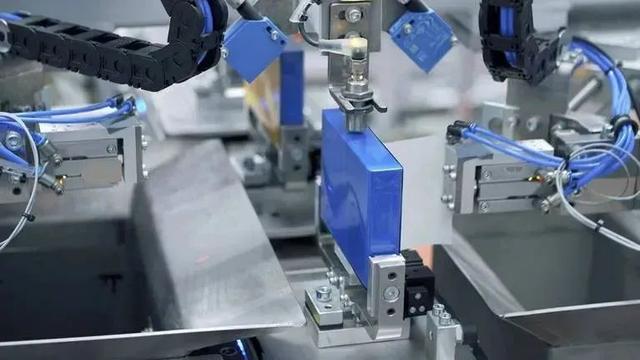
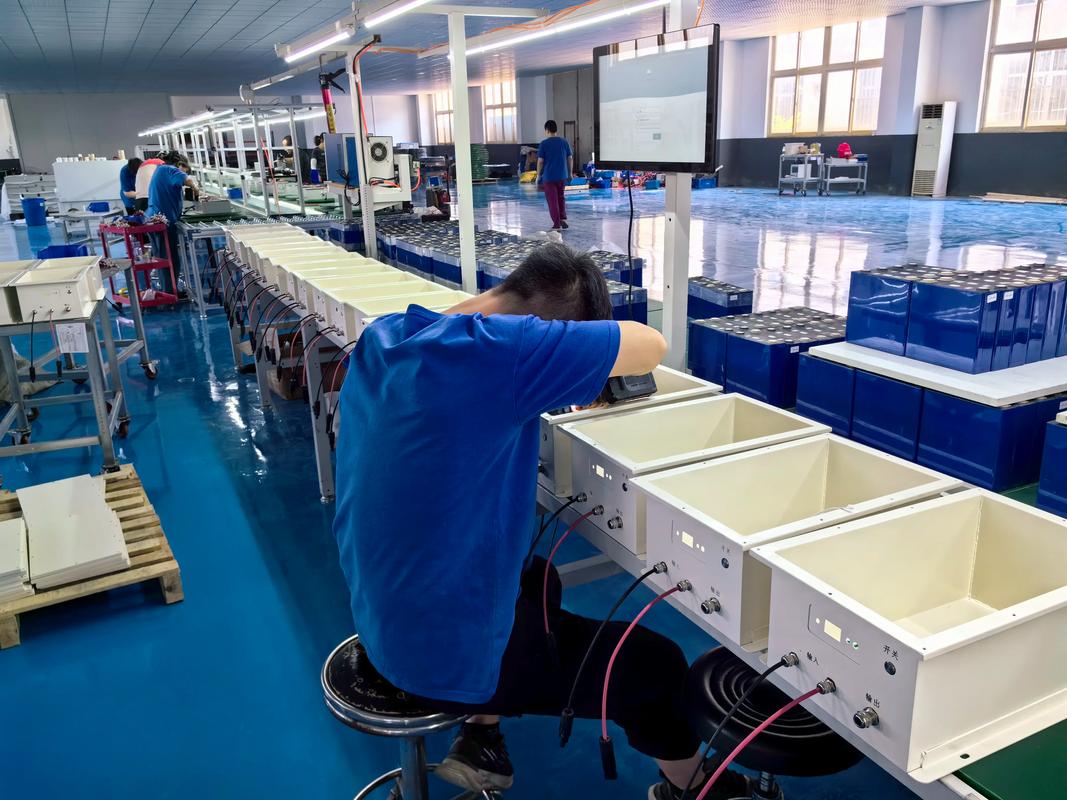
电池制造的核心命题,从来不只是技术可行,更是经济可行。半固态电池若要在市场上站稳脚跟,必须在制造端实现三个目标:
- 良率爬坡:新体系电池在量产初期良率普遍偏低,太蓝新能源需在产线调试与工艺参数优化上加大投入,尽快将良率提升至行业可接受水平。
- 设备国产化:半固态电池的部分制造设备与液态电池产线不兼容,定制化设备推高了初始投资。推动关键设备国产化、标准化,是降低制造成本的关键。
- 供应链协同:固态电解质材料、高镍正极、硅碳负极等原材料体系的稳定供应,直接影响制造连续性与成本波动。太蓝新能源在融资后需同步强化与上游材料企业的战略绑定。
从产业视角看,半固态电池的制造竞争已从“单点技术突破”转向“系统工程能力”的比拼。谁能率先跑通低成本、高一致性的制造路径,谁就能在下一阶段的装车竞争中占据主动。
四、行业影响:半固态电池制造竞争升温
太蓝新能源B轮融资的落地,释放了一个清晰信号:半固态电池的产业化竞争已进入“制造能力”竞争阶段。此前,行业内多条半固态电池中试线相继亮相,但真正具备GWh级产能规划与制造体系的企业仍属少数。资本的注入将加速太蓝新能源在产能与工艺上的卡位,同时倒逼同行企业加快制造端布局。
更深远的影响在于,半固态电池的制造升级将带动设备、材料、工艺服务等配套环节的协同发展。从涂布机到叠片设备,从固态电解质粉体到界面改性材料,一条围绕半固态电池制造的新供应链正在成形。
五、展望:制造能力决定半固态电池的“中场战事”
完成B轮融资只是太蓝新能源的新起点。如何将资金高效转化为产能与工艺优势,如何在良率与成本之间找到平衡点,如何在客户验证中积累制造数据与口碑,将是其真正面临的大考。
可以预见,半固态电池的“中场战事”将围绕制造展开:谁的产线更稳定、谁的成本曲线下降更快、谁的交付能力更强,谁就能在这场电池技术迭代中赢得主动权。太蓝新能源以B轮融资提速进程,正是为这场中场战事储备弹药。半固态电池的制造竞速,已然开始。
如若转载,请注明出处:http://www.chgrobo.com/product/48.html
更新时间:2026-11-03 23:07:28